
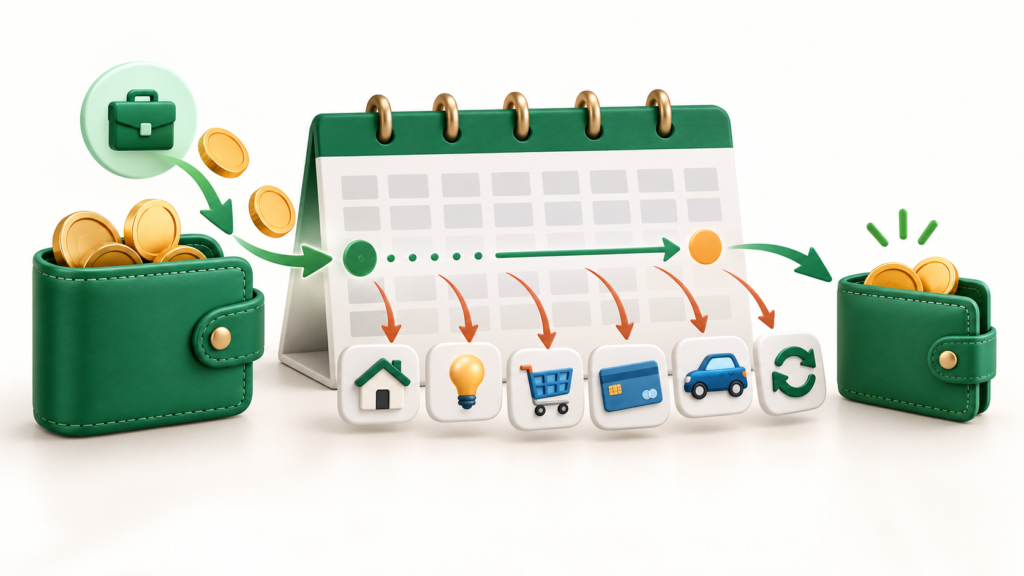
Abrir o aplicativo do banco e encontrar um saldo positivo traz alívio. Entretanto, esse número responde apenas quanto está disponível agora. Ele não mostra como o mês tende a terminar depois que todos os compromissos conhecidos forem pagos.
Para enxergar o mês completo, é necessário reunir o que já aconteceu e o que ainda está previsto: receitas, despesas pendentes, faturas, parcelas e contas recorrentes.
O que o saldo disponível de hoje não mostra?
O saldo atual da conta não apresenta sozinho:
- o boleto que vencerá na próxima semana;
- a fatura do cartão que ainda não foi paga;
- as parcelas de compras antigas que entrarão neste mês;
- assinaturas e contas recorrentes ainda pendentes;
- uma receita esperada, mas ainda não recebida.
Por isso, é possível ter dinheiro disponível no começo do mês e enfrentar dificuldades alguns dias depois. O problema pode não ser uma nova compra, mas o conjunto de compromissos que já estava previsto.
O que influencia a projeção do mês?
Quatro grupos ajudam a compreender como o saldo poderá evoluir até o fim do período.
1. Receitas recebidas e previstas
As receitas já recebidas fazem parte do saldo atual. Salário, pagamento de cliente ou reembolso ainda esperados podem entrar no planejamento como valores previstos, desde que não sejam tratados como dinheiro já disponível.
2. Despesas pagas e pendentes
As despesas pagas mostram o que já aconteceu. As contas pendentes mostram quanto do saldo ainda será necessário para cumprir os compromissos do restante do mês.
3. Compras, parcelas e fatura do cartão
Uma compra parcelada não representa uma saída integral da conta no dia da compra. Seus valores aparecem nas faturas correspondentes, inclusive meses depois da compra original.
4. Contas e despesas recorrentes
Aluguel, streaming, academia, seguros e outros compromissos recorrentes também influenciam a projeção. Se essas despesas não forem consideradas, a previsão poderá indicar uma folga que não existe.
Um exemplo de projeção do saldo
Considere esta situação fictícia no dia 12 do mês:
| Item | Valor |
|---|---|
| Saldo disponível nas contas hoje | R$ 3.800 |
| Receita ainda prevista no mês | R$ 1.200 |
| Despesas pendentes | R$ 1.450 |
| Fatura do cartão deste ciclo | R$ 2.100 |
| Recorrências ainda previstas | R$ 380 |
Ao observar somente o saldo disponível, a impressão é de que existem R$ 3.800 livres. Quando as entradas e os compromissos restantes são considerados, a leitura muda:
R$ 3.800 + R$ 1.200 − R$ 1.450 − R$ 2.100 − R$ 380 = R$ 1.070
Nesse exemplo, a projeção indica R$ 1.070 ao fim do mês, desde que os valores previstos realmente aconteçam e não surjam novos lançamentos.
Os números são ilustrativos. O princípio é o mais importante: saldo disponível mais receitas previstas, menos os compromissos conhecidos do período.
Conta e cartão não são o mesmo termômetro
Misturar conta e cartão em uma única linha pode prejudicar a projeção.
- Na conta, ficam entradas, saídas, vencimentos e o saldo disponível.
- No cartão, ficam compras, parcelas e faturas que posteriormente precisarão ser pagas.
Uma projeção útil respeita essa separação. Caso contrário, o cartão pode desaparecer do planejamento ou uma compra parcelada pode ser descontada incorretamente do saldo atual.
Como montar uma visão mais útil do mês
- Atualize o que já aconteceu: registre receitas recebidas e despesas pagas.
- Liste o que ainda vencerá: inclua despesas pendentes e a fatura do cartão.
- Considere parcelas e recorrências: registre compromissos já conhecidos.
- Observe a tendência: avalie o resultado esperado para o fim do mês, não somente o saldo de hoje.
No Controle de Finanças Pessoais da H9WEB, o dashboard reúne saldos, receitas, despesas, pendências, vencimentos, cartões e a projeção do fim do mês com base nas informações registradas pelo usuário.
O sistema também permite organizar recorrências, mantendo a geração do próximo lançamento sob o controle do usuário por meio da opção Gerar próximo.
O que a projeção não promete?
- não garante que sobrará dinheiro;
- não elimina dívidas;
- não importa movimentações bancárias automaticamente;
- não substitui decisões financeiras;
- depende da qualidade das informações registradas.
A projeção organiza informações para responder a uma pergunta prática: com o que já sabemos deste mês, para onde os números tendem?
Veja o mês além do saldo de hoje
No Controle de Finanças Pessoais, você organiza contas, cartões, lançamentos, parcelas, recorrências e a projeção do fim do mês, sem conectar sua conta bancária e sem fornecer senha do banco.
Perguntas frequentes
Por que o saldo disponível pode enganar no meio do mês?
Porque ele representa o dinheiro disponível naquele momento, mas não desconta automaticamente todas as contas, faturas, parcelas e recorrências que ainda vencerão.
Uma receita prevista deve entrar na projeção?
Pode entrar como prevista, mantendo clara a diferença entre um valor esperado e um valor que já foi recebido.
Em qual mês uma compra parcelada deve aparecer?
O impacto da compra aparece nas faturas em que suas parcelas forem cobradas, e não como se o valor total tivesse saído da conta no dia da compra.
O sistema calcula a projeção usando dados do banco?
Não. O sistema não utiliza Open Finance nem solicita senha bancária. A projeção utiliza os lançamentos, pendências, cartões e recorrências organizados pelo próprio usuário.
A projeção garante que haverá sobra no fim do mês?
Não. Ela apresenta uma tendência baseada nas informações registradas e nos valores previstos até aquele momento.